La zone bleue d’un Plan de Prévention des Risques d’Inondation (PPRi) concerne directement la majorité des projets immobiliers en France : environ 2 millions de logements y sont situés. Elle signifie que votre terrain est constructible, mais sous prescriptions techniques strictes — cote de plancher, batardeau, clapet anti-retour, matériaux résistants à l’eau. Ignorer ces obligations expose à un refus d’assurance, une non-éligibilité au Fonds Barnier et une mise en conformité forcée aux frais du propriétaire. En 2026, les obligations du vendeur et du bailleur (information acquéreur-locataire) et les règles d’indemnisation cat-nat en zone bleue sont des angles que tout propriétaire ou acquéreur doit maîtriser avant de signer.
Définition de la zone bleue PPRi
La zone bleue d’un PPRi est définie comme une zone d’aléa modéré : hauteur d’eau prévisible inférieure à 1 m lors de la crue centennale de référence, vitesse d’écoulement faible. La constructibilité y est autorisée sous conditions, contrairement à la zone rouge PPRi (aléa fort, inconstructibilité quasi-totale) et à la zone blanche (aléa nul ou très faible, sans prescription particulière).
La zone bleue représente le compromis réglementaire entre exposition au risque et nécessité d’urbaniser des territoires historiquement occupés. Selon le ministère de la Transition écologique, plus de 12 000 communes françaises sont couvertes par un PPRi approuvé en 2026, soit environ un tiers du territoire national. La zone bleue y concentre la majorité des logements concernés.
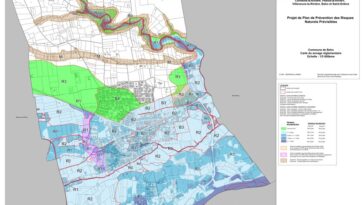
Identification visuelle — Sur la carte de zonage du PPRi, la zone bleue est représentée par un aplat bleu clair ou bleu marine selon les codes graphiques locaux. Le règlement écrit du PPRi précise les prescriptions applicables à chaque secteur et prévaut toujours sur la simple lecture cartographique. Consultez la carte de votre commune sur Géorisques.gouv.fr pour identifier le classement de votre parcelle.
PPRi prescrit ou approuvé ? — Un PPRi prescrit est en cours d’élaboration : il n’est pas encore opposable aux tiers. Un PPRi approuvé est juridiquement contraignant. Un PPRi de plus de 10 ans peut ne plus refléter la cartographie actuelle des risques. Avant tout achat ou projet de construction, vérifiez le statut et la date d’approbation du PPRi auprès de la mairie ou de la DDT de votre département.
Prescriptions techniques obligatoires en zone bleue
Le règlement écrit du PPRi énumère les prescriptions à respecter pour toute construction neuve, extension ou rénovation lourde. Ces obligations s’imposent au constructeur et à l’acquéreur. Leur non-respect constitue une infraction passible de sanctions pénales (contravention de classe 5) et de conséquences assurantielles graves.
- Cote du plancher habitable : doit être supérieure ou égale à la cote de référence (généralement la crue centennale Q100) augmentée d’une marge de sécurité (souvent +20 cm). La mesure en mètres NGF est certifiée par géomètre expert.
- Surélévation des équipements sensibles : tableau électrique, prises, chaudière, ballon d’eau chaude, équipements informatiques — tous positionnés au-dessus de la cote de référence.
- Pose de batardeau : barrières amovibles sur portes, baies et soupiraux situés sous la cote de référence. La hauteur est dimensionnée selon l’écart entre la cote PPRi et la cote de plancher réelle.
- Clapet anti-retour : pose obligatoire sur le réseau d’évacuation des eaux usées pour empêcher le refoulement par les égouts saturés lors d’une crue.
- Matériaux résistants à l’eau : isolants hydrofuges, revêtements lavables, structure inertielle (béton, brique pleine). Le plâtre et les isolants standards sont à proscrire sous la cote de référence.
- Vide sanitaire ventilé : le sous-sol enterré non protégé est interdit ou fortement déconseillé selon les PPRi. Le vide sanitaire ventilé limite les dégâts en cas de submersion partielle et facilite le nettoyage après sinistre.
Ces prescriptions varient d’un PPRi à l’autre. Seul le règlement écrit de votre PPRi local fait foi. Demandez-le à la mairie ou consultez-le directement sur Géorisques.gouv.fr avant tout projet.
Démarche administrative pour construire en zone bleue
Toute autorisation d’urbanisme en zone bleue suit une procédure spécifique incluant la vérification du respect des prescriptions PPRi. Service-Public.fr détaille les étapes du permis de construire applicables en zone inondable.
Avant tout projet, vérifiez que le terrain est constructible en zone bleue. Le CU opérationnel (type b) indique les prescriptions PPRi applicables à la parcelle et confirme la faisabilité du projet de construction.
Le dossier doit être accompagné d’une notice PPRi décrivant explicitement le respect des prescriptions : cote de plancher certifiée, surélévation des équipements, type de batardeau prévu, matériaux utilisés sous la cote de référence.
La Direction Départementale des Territoires vérifie la conformité aux prescriptions PPRi et émet un avis motivé. La mairie ne peut délivrer le permis de construire qu’après cet avis favorable.
La Déclaration d’Achèvement et de Conformité des Travaux (DAACT) atteste du respect des prescriptions. Un contrôle de conformité physique peut être diligenté par l’administration à tout moment.
Refus ou résiliation d’assurance possible, non-éligibilité au Fonds Barnier, contravention de classe 5 et obligation de mise en conformité aux frais du propriétaire.
Obligations du vendeur et du bailleur en zone bleue (IAL)
Vendre ou louer un bien situé en zone bleue PPRi impose des obligations légales précises, regroupées sous le terme Information Acquéreur Locataire (IAL), codifiées à l’article L125-5 du Code de l’environnement. Les ignorer expose à des sanctions civiles significatives.
Ce que le vendeur doit fournir
Avant la signature du compromis de vente, le vendeur remet à l’acquéreur un État des Risques et Pollutions (ERP) — anciennement ERNT. Ce document, établi à partir des informations préfectorales, indique explicitement si la parcelle est classée en zone bleue PPRi et liste les arrêtés de catastrophe naturelle reconnus sur la commune dans les 30 dernières années.
Si le bien a subi un sinistre indemnisé au titre du régime cat-nat, le vendeur doit en informer l’acquéreur par écrit, même si ce sinistre est antérieur à sa propre acquisition. Cette obligation s’applique dès lors que le vendeur en a connaissance.
Sanction en cas d’omission — L’absence d’ERP ou une information inexacte peut entraîner la nullité du contrat de vente ou une réduction du prix à la demande de l’acquéreur, selon la jurisprudence constante des tribunaux. Le délai pour agir est de 2 ans à compter de la signature de l’acte authentique. Source : article L125-5 du Code de l’environnement.
Ce que le bailleur doit fournir
Le bailleur est soumis aux mêmes obligations que le vendeur. L’ERP doit être annexé au contrat de location dès la première signature et renouvelé lors de tout renouvellement si les informations préfectorales ont évolué. Son absence expose le bailleur à une action en diminution de loyer.
Pour établir l’ERP, rendez-vous sur Géorisques.gouv.fr : la génération est gratuite, immédiate et disponible pour toute adresse en France métropolitaine. Le document est valide 6 mois à compter de sa date d’émission.
Assurance habitation et indemnisation cat-nat en zone bleue
La zone bleue PPRi n’empêche pas d’assurer son logement. La loi impose à tout assureur proposant un contrat multirisque habitation de couvrir les catastrophes naturelles — mais des conditions spécifiques s’appliquent.
La garantie cat-nat : automatique et obligatoire
L’article L125-1 du Code des assurances impose à tous les contrats MRH de comporter une garantie contre les catastrophes naturelles. L’assureur ne peut pas refuser ce volet, y compris pour un bien classé en zone bleue. Il peut en revanche appliquer une surprime si la commune a fait l’objet de plusieurs arrêtés Cat-Nat et ne dispose pas de PPRi approuvé. Le taux de cette surprime est encadré par arrêté ministériel.
Franchises cat-nat 2026 — La franchise légale à la charge de l’assuré est de 380 € par sinistre pour les dommages aux biens d’habitation, et de 1 520 € pour les dommages liés à la sécheresse ; un véhicule personnel relève de la franchise de 380 €. Depuis le 1er janvier 2023, elle n’est plus majorée pour les particuliers en l’absence de Plan de Prévention des Risques Naturels (PPRN). Source : Economie.gouv.fr — Garantie catastrophes naturelles.
Comment déclarer un sinistre inondation
En cas d’inondation, la procédure de déclaration suit un calendrier strict :
- Dans les 5 jours suivant le sinistre : déclaration à l’assureur par courrier recommandé ou espace client en ligne.
- Dans les 10 jours suivant la publication de l’arrêté de catastrophe naturelle au Journal officiel : ce délai s’applique si l’arrêté est postérieur à la déclaration initiale.
- Conserver toutes les preuves (photos, vidéos, liste des biens endommagés, factures) avant tout nettoyage ou remise en état. Consultez notre guide complet assurance inondation et cat-nat pour les étapes détaillées.
Si la commune n’obtient pas d’arrêté Cat-Nat, les dommages sont pris en charge par la garantie dommages ordinaires du contrat (dégâts des eaux, tempête selon les garanties souscrites). Un contrat MRH avec garanties étendues couvrant les inondations hors arrêté est particulièrement utile pour les biens en zone bleue exposés aux épisodes de ruissellement intensifs.
Acheter en zone bleue : vérifications avant signature
La zone bleue ne contre-indique pas un achat immobilier — mais elle impose une vérification rigoureuse avant de signer le moindre document.
Trois vérifications préalables indispensables
- Consulter Géorisques : entrez l’adresse du bien sur Géorisques.gouv.fr et téléchargez l’ERP. Ce document précise la zone PPRi applicable (bleue, rouge, blanche), les arrêtés Cat-Nat historiques et l’ensemble des risques naturels et technologiques pesant sur la parcelle.
- Demander le règlement écrit du PPRi : la carte de zonage seule ne suffit pas. Le règlement écrit (disponible en mairie ou à la DDT) liste les prescriptions exactes applicables à votre parcelle, la cote de référence NGF, les matériaux autorisés et les équipements obligatoires.
- Vérifier la conformité du bien existant : si le bien a été construit après l’approbation du PPRi, demandez au vendeur la notice de conformité et les justificatifs de travaux — cote de plancher certifiée par géomètre, attestation d’installation du batardeau et du clapet anti-retour.
Impact sur la valeur vénale et le financement
Un bien conforme aux prescriptions PPRi en zone bleue supporte une décote moyenne de 5 à 10 % par rapport à un équivalent hors zone. Un bien non conforme peut subir une décote de 15 % ou plus, avec des difficultés d’assurance à la clé. La conformité PPRi est un argument de négociation à documenter et à valoriser avant toute offre d’achat.
Du côté bancaire, la zone bleue n’est pas en soi un critère de refus de prêt immobilier. Les établissements prêteurs peuvent toutefois exiger une attestation d’assurance en cours ou conditionner le déblocage des fonds à la production d’une attestation de conformité PPRi lors de la DAACT. Renseignez-vous auprès de votre courtier en crédit avant de déposer votre dossier de financement.
Négociation du prix — Si le bien n’est pas conforme PPRi, estimez le coût de mise en conformité (batardeau, clapet, surélévation des équipements) et déduisez-le du prix de vente. Le Fonds Barnier peut financer jusqu’à 80 % de ces travaux sur les biens existants antérieurs au PPRi — un argument fort pour la négociation et pour votre dossier de financement.
Votre bien est en zone bleue PPRi et vous souhaitez vérifier votre éligibilité aux aides ou engager des travaux de mise en conformité ? Parlez à un expert Floody
Ce que la zone bleue change concrètement pour votre projet
Pour un propriétaire, un acquéreur ou un constructeur en zone bleue, comprendre les prescriptions est indispensable avant d’engager tout budget ou de signer tout compromis.
Cas concret — Construction neuve à Sommières (Gard), zone bleue PPRi du Vidourle
- Cote de référence Q100 : 100,80 m NGF
- Marge de sécurité PPRi locale : +20 cm — cote plancher minimum imposée : 101,00 m NGF
- Cote terrain naturel : 100,30 m NGF (différence de 70 cm à rattraper)
- Solution retenue : vide sanitaire ventilé de 70 cm + dalle béton + plancher surélevé
- Surcoût construction estimé vs zone blanche : 8 %, soit 15 000 à 25 000 €
- Batardeau garage + porte principale : 3 500 € — non finançable par le Fonds Barnier car construction neuve
Trois implications pratiques à anticiper systématiquement :
- Surcoût construction de 5 à 10 % en moyenne : à intégrer dès le budget prévisionnel, avant la signature du compromis de vente.
- Le Fonds Barnier (FPRNM) ne finance pas les constructions neuves : il finance uniquement les travaux d’adaptation sur les biens existants antérieurs à l’approbation du PPRi, jusqu’à 80 % du montant HT, dans la limite de 36 000 € par bien et de 50 % de sa valeur vénale. À ne pas confondre avec le régime Cat-Nat, qui est un mécanisme d’indemnisation post-sinistre distinct. Pour le neuf, toutes les prescriptions sont intégralement à la charge du maître d’ouvrage.
- Un bien conforme PPRi limite la décote à la revente : à environ 5 % au lieu de 10-15 % pour un bien hors normes. L’assurance est facilitée, l’acquéreur est rassuré.
Précautions et limites : ce que la zone bleue n’est pas
La zone bleue est constructible, mais elle n’est pas exempte de risque. Trois erreurs fréquentes conduisent à de mauvaises décisions.
D’abord, confondre zone bleue et zone sans risque. Un événement supérieur à la crue centennale de référence peut submerger une zone bleue. Les crues dites exceptionnelles (période de retour 200 ou 500 ans) ne sont pas prises en compte dans le zonage PPRi standard. Le classement en zone bleue reflète un niveau de risque modéré — pas une absence de risque.
Ensuite, sous-estimer les prescriptions. Certains propriétaires négocient à la baisse les obligations PPRi, estimant que le risque est faible. En cas de sinistre sans prescription respectée, l’assureur peut refuser la prise en charge complète. La mise en conformité s’impose alors à vos frais, sans subvention possible.
Enfin, négliger les évolutions du PPRi. Une révision peut reclasser une zone bleue en rouge — c’est arrivé dans la Vésubie après la tempête Alex de 2020. Anticiper ce risque réglementaire est particulièrement utile pour les biens exposés aux épisodes méditerranéens intenses ou aux zones soumises à révision annoncée.
Réflexe avant achat — Demandez la note de présentation du PPRi, le règlement écrit et la carte de zonage auprès du service urbanisme communal. Ces 3 documents donnent la vision complète. Disponibles en mairie sous 1 à 3 jours ouvrés. Consultez aussi l’historique des arrêtés Cat-Nat sur Géorisques.gouv.fr pour évaluer la sinistralité passée de la commune.
Questions fréquentes
Peut-on construire une piscine en zone bleue ?
En général oui, sous prescriptions : structure résistante à la submersion, équipements techniques surélevés, déclaration préalable obligatoire. Vérifiez le règlement écrit de votre PPRi local — certains interdisent les piscines enterrées sous la cote de référence ou imposent un dispositif de vidange d’urgence.
Le sous-sol enterré est-il interdit en zone bleue ?
Pas systématiquement, mais fortement déconseillé voire interdit par certains PPRi. Quand autorisé, il doit comporter cuvelage et batardeau adaptés, plus un clapet anti-retour sur les évacuations. À éviter en pratique pour toute construction neuve.
Quelles aides pour la rénovation en zone bleue ?
Le Fonds Barnier (FPRNM) finance jusqu’à 80 % des travaux d’adaptation sur les biens existants antérieurs au PPRi : batardeau, clapet anti-retour, surélévation des équipements sensibles. Ce dispositif est cumulable partiellement avec MaPrimeRénov’ pour les travaux d’isolation résistant à l’eau.
La valeur immobilière d’un bien en zone bleue est-elle décotée ?
Oui, modérément. La décote moyenne observée varie de 5 à 15 % par rapport à un bien équivalent hors zone selon le marché local et la fréquence des sinistres. Un bien équipé (batardeau, clapet) et conforme PPRi limite la décote à 5 % maximum. Un bien non conforme peut subir une décote plus importante et des difficultés d’assurance à la revente.
L’ERP est-il obligatoire lors d’une location en zone bleue ?
Oui. Le bailleur doit annexer l’État des Risques et Pollutions (ERP) au contrat de bail dès la première signature, conformément à l’article L125-5 du Code de l’environnement. Ce document est généré gratuitement sur Géorisques.gouv.fr. Son absence expose le bailleur à une action en diminution de loyer de la part du locataire.
Quelle est la franchise cat-nat pour un logement en zone bleue ?
La franchise légale est de 380 € par sinistre pour les dommages aux biens d’habitation. Elle n’est plus majorée pour les particuliers en l’absence de PPRi depuis le 1er janvier 2023, et s’applique aussi aux véhicules personnels. Pour les dommages liés à la sécheresse, elle est de 1 520 €. Ces montants sont fixés par arrêté ministériel et s’appliquent uniformément sur tout le territoire.
Voir aussi
Vous habitez ou projetez d’acheter en zone bleue PPRi ? Floody vous accompagne pour vérifier votre conformité, estimer vos aides et sécuriser votre bien avant le prochain épisode de crue. Contacter un expert Floody